[김다운기자] NHN엔터테인먼트가 네오위즈인터넷을 전격 인수하며 간편결제 등 핀테크 사업 강화를 야심차게 추진하고 있지만, 시장 반응은 긍정적이지 않다. 비용 부담으로 실적이 악화되고, 인수 시너지가 크지 않을 것이라는 우려도 나왔다.
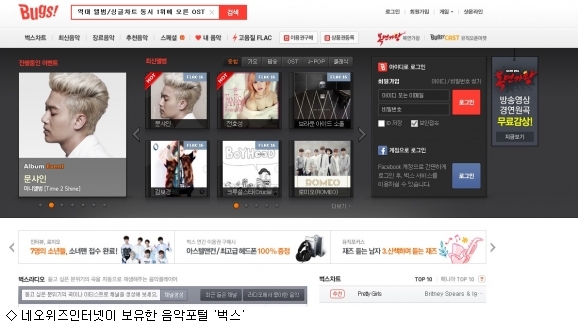
NHN엔터는 지난 7일 사업 시너지를 목적으로 음악포털 '벅스'를 운영하는 네오위즈인터넷을 1천59억원에 인수한다고 발표했다.
이번 네오위즈엔터넷 인수는 NHN엔터의 간편결제 사업 강화에 따른 것이다. NHN엔터는 오는 7월 간편결제 서비스 '페이코'(Payco)를 출시할 예정이다. 유료 결제 경험이 있는 충성 고객을 보유한 네오위즈인터넷 인수로 시너지를 내겠다는 게 NHN엔터의 포부다.
하지만 11일 NHN엔터의 주가는 네오위즈인터넷 인수 발표 후 이틀 연속 급락하며 52주 만에 최저가까지 떨어지는 등 약세를 면치 못하고 있다.
NHN엔터의 청사진에 대해 시장에서는 의문을 표시하는 분위기여서 회사 측이 이 같은 우려를 해소하려면 시간이 필요해 보인다.
특히 NHN엔터가 지난해 티켓링크를 인수하는 등 잇따라 신규사업을 위한 투자를 하고 있는 데 따른 비용 부담이 문제점으로 지적되고 있다.
성종화 이베스트투자증권 애널리스트는 "기존 사업 적자로 현금창출원이 부재한 상황에서 보유 현금 규모도 크지 않은 것을 감안할 때 연속적인 대규모 투자는 부담"이라고 평가했다.
7월부터 간편결제 페이코 서비스를 시작하면 본격적 마케팅비 투입에 따른 손익 추가 악화도 우려된다는 전망이다.
NHN엔터는 페이코 마케팅에 2015년에만 1천200억원을 투자할 계획이어서, 연간 영업손실 및 당기순손실 시현은 불가피할 것으로 분석된다.
◆증권가 "제휴면 충분한데 왜 인수했나"
음악 플랫폼 인수가 큰 시너지를 내지 못할 것이라는 시각도 있다.
최찬석 KTB투자증권 애널리스트는 "결제 플랫폼인 페이코를 키우기 위한 회원과 트래픽 확보가 목적이었다면 음원 플랫폼에 대한 지분 투자가 아닌 전략적 제휴를 했었어야 한다"고 지적했다.
음원 플랫폼 시장은 SKT 계열의 로엔, CJ E&M 엠넷, KT뮤직의 3사로 과점화돼 있어, 3위 이하 사업자가 시장 점유율을 늘릴 가능성은 제한적이라는 것이다.
오동환 삼성증권 애널리스트도 "네오위즈인터넷의 연매출액은 500억원 수준이며, 벅스의 월 유료 이용자도 40만명에 불과하다"며 "게임이나 만화 등 회사의 기타 콘텐츠와의 제휴 방안도 구체적으로 정해지지 않아 시너지 발생에 불확실성이 크다"고 분석했다.
그는 "결제시장 내 기존 지급결제대행사(PG) 및 신규 업체들과의 경쟁 상황과 제한적인 차별화 요소를 고려하면 페이코의 성공을 담보하기 어렵다"고 덧붙였다.
앞으로 NHN엔터의 활로는 대규모 투자를 단행한 결제사업의 성공 여부에 달렸다. 단기적으로는 부정적이지만 성과가 가시화된다면 오히려 호재로 작용할 수 있을 것이라는 기대도 있다.
나태열 현대증권 애널리스트는 "모바일 결제 사업에서 충분한 트래픽을 얻는 데 성공한다면, 향후 모바일·PC 광고플랫폼 구축 및 다양한 O2O(온라인에서 오프라인 연결) 서비스와의 결합에 대한 기대가 강력한 투자 매력으로 작용할 것"이라고 내다봤다.
/김다운기자 kdw@inews24.com