[아이뉴스24 나광국 기자] 대형 건설사들이 부채비율을 낮추고 현금을 확보하면서도 자금 조달 부담은 여전히 안고 있는 것으로 나타났다. 기존 빚을 자본성 증권으로 바꾸면서 더 높은 금리를 부담하거나 영업·투자활동에서 부족한 현금을 외부 조달로 채우고 있어서다. 재무지표 개선을 실질적인 부담 완화로 이어갈 현금 창출력 회복이 관건으로 떠올랐다.

19일 금융감독원 전자공시시스템에 따르면 시공능력평가 상위 10대 건설사의 차입금 증감에는 자회사 편입과 자본성 증권 발행 등 서로 다른 요인이 작용했다.
대우건설은 편입한 자회사의 채무가 차입금 증가를 주도했고, 포스코이앤씨는 신종자본증권으로 기존 빚을 갚으면서 순차입금을 줄였다. 차입금 규모의 변화가 현금 창출력 개선이나 신규 차입의 확대를 그대로 보여주는 것은 아닌 셈이다.
이번 비교에서 삼성물산은 건설·상사·패션 등 여러 사업의 차입금과 현금이 연결재무제표에 함께 반영돼 건설부문만의 자금 사정을 구분하기 어렵다는 점을 고려했다. SK에코플랜트는 반도체 소재 자회사 편입으로 연결범위가 달라져 전년 동기 비교에 한계가 있다. 현대엔지니어링은 현대건설 연결재무제표에 포함돼 두 건설사의 수치를 합산하지 않았다.
차입금 늘어난 대우·롯데…자금 조달 경로는 달라
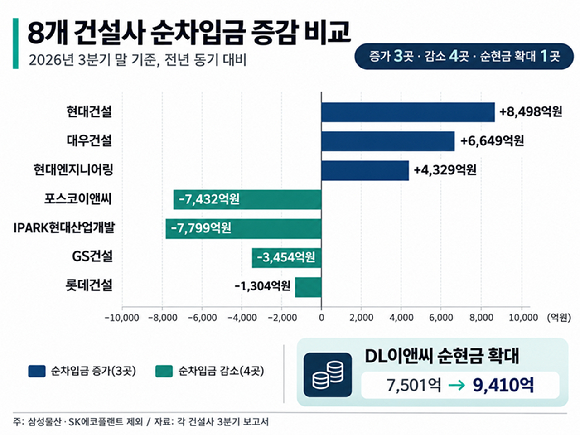
순차입금이 늘어난 건설사 중 현대건설은 전년 동기보다 약 8498억원, 현대엔지니어링은 약 4329억원 증가했다. 대우건설도 같은 기간 순차입금이 6649억원 늘었다. 그러나 차입금 증가가 모두 새로운 자금 조달을 의미하는 것은 아니다.
대우건설의 연결 차입금은 지난해 말 3조7303억원에서 올해 9월 말 4조5646억원으로 8343억원 증가했다. 이 가운데 6455억원(77.4%)은 로쿠스와 이노밸류 등 종속기업 편입에 따른 연결범위 변경 영향이다. 실제 차입과 상환에 따른 순현금 유입액은 2831억원이었다.
새로 편입된 종속기업의 기존 부채가 장부에 반영된 것으로 증가액 전체를 신규 차입으로 볼 수 없다. 대우건설의 보유현금은 같은 기간 1조8289억원에서 1조3293억원으로 감소했다. 순차입금도 지난해 말 약 1조9015억원에서 올해 9월 말 3조2353억원으로 늘어 실제 재무 부담을 함께 살펴볼 필요가 있다.
롯데건설은 실제 외부 조달을 통해 현금을 확보했다. 연결 차입금은 지난해 말보다 1조412억원 증가했으며 올해 1~9월 차입금·사채의 조달과 상환에 따른 순현금 유입액은 1조1825억원이었다.
롯데건설은 같은 기간 영업·투자활동에서 약 1조원의 현금이 순유출됐지만 재무활동에서는 1조4680억원이 순유입됐다. 연결 재무상태표상 보유현금은 지난해 말 6369억원에서 올해 9월 말 1조3876억원으로 증가했다.
차입금을 늘렸지만 현금도 확보하면서 롯데건설의 순차입금은 전년 동기 대비 약 1304억원 감소했다. 대우건설과 달리 신규 조달이 현금 보유 확대에 반영된 것이다.
순차입 감소 건설사도 차이…포스코는 조달비용 상승
순차입금이 줄어든 건설사들의 재무 흐름도 같지 않았다. GS건설은 전년 동기보다 약 3454억원, IPARK현대산업개발은 7799억원 감소했다. DL이앤씨는 순현금이 7501억원에서 9410억원으로 확대됐다.
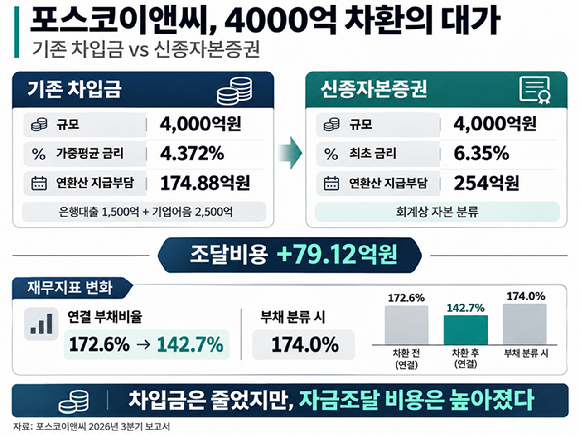
포스코이앤씨는 같은 기간 순차입금이 약 7432억원 감소했지만 기존 채무를 다른 성격의 금융상품으로 대체했다는 점에서 차이가 있다. 지난 7월 신종자본증권 4000억원을 발행해 은행대출 1500억원과 기업어음 2500억원을 상환했다.
포스코이앤씨가 상환한 기존 채무의 가중평균 약정금리는 연 4.372%였지만 신종자본증권의 최초 금리는 6.35%다. 동일한 4000억원을 각각의 금리로 1년간 유지한다고 가정하면 연간 지급 부담은 79억1200만원 증가한다.
자본성 증권 발행은 부채비율에도 영향을 줬다. 포스코이앤씨의 연결 부채비율은 지난해 말 172.6%에서 올해 9월 말 142.7%로 낮아졌다. 그러나 신종자본증권 장부금액 약 3964억원을 자본에서 빼고 부채에 더해 계산하면 부채비율은 약 173.7%다. 회계상 자본 인정 효과가 부채비율 개선에 크게 작용한 것이다.
신종자본증권은 2029년 7월부터 조기상환할 수 있으며 상환하지 않으면 금리가 다시 산정된다. 포스코이앤씨의 재무 부담은 현재 부채비율뿐 아니라 향후 조달비용과 상환 여부에 따라서도 달라질 수 있다.
이번 공시 분석은 순차입금의 증감 방향만으로 재무 여력을 판단하기 어렵다는 점을 보여준다. 대우건설은 편입된 채무와 보유현금 감소, 롯데건설은 외부 조달에 의존한 자금 확보, 포스코이앤씨는 자본성 증권의 조달비용이 각각 핵심 변수다. 순차입금이 감소한 건설사도 자금 조달 방식과 상환 조건에 따라 실제 부담은 달라질 수 있다.
한국기업평가는 지난 9월 발표한 '건설사의 조달 어디로 옮겨갔나' 보고서에서 신종자본증권의 자본 인정 효과와 실제 상환 부담을 구분해야 한다고 지적했다. 한국기업평가는 발행 직후 재무지표가 개선되더라도 조기상환 가능 시점이 대부분 3년 이내라는 점에서 "실질적으로 만기가 정해진 차입에 가깝다"고 분석했다.
/나광국 기자(nkk1183@inews24.com)