[아이뉴스24 정예진 기자] 글로벌 해상운임이 선종과 항로별로 엇갈린 흐름을 보였다. 컨테이너 시장은 계절적 수요 둔화와 선복 공급 회복으로 하락 압력을 받았지만 벌크선은 북대서양 신규 화물과 남미 곡물 수요에 힘입어 일부 항로에서 반등했다. 유조선 시장은 신규 화물 부족과 가용 선복 증가로 약세가 이어졌다.
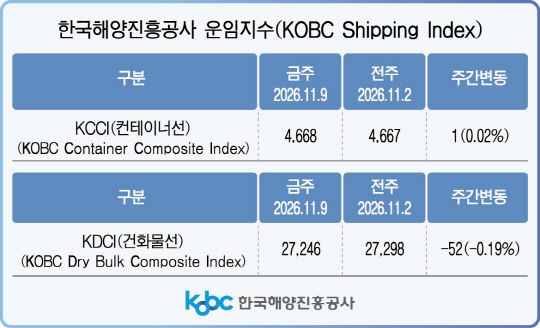
한국해양진흥공사(해진공)가 지난 10일 발표한 한국발 컨테이너 운임지수(KCCI)는 전주보다 1포인트(0.02%) 오른 4668을 기록했다. 5주 연속 보합세다. 유럽·지중해와 아프리카 항로의 상승에도 미주 동안과 중동 노선의 약세가 전체 지수 상승을 제한했다.
반면 상하이컨테이너운임지수(SCFI)는 지난 6일 기준 3633.45로 전주보다 53.9포인트(1.46%) 하락했다. 북미와 유럽 등 주요 항로에서 운임이 내린 영향이다.
컨테이너 시장은 성수기 이후 물동량이 줄어드는 가운데 선사들의 결항 축소와 수에즈 운하 복항에 따른 선복 공급 회복이 운임 하락 요인으로 작용하고 있다.
해진공은 이달 중순 추가 운임 인상안의 실제 적용 여부와 선사들의 감편 규모, 수에즈 운하 복항에 따른 선박 재배치를 주요 변수로 꼽았다. 다만 중동 항로는 대체 항만의 접안 지연과 지정학적 운항 제약으로 실제 가용 선복이 제한되면서 상대적으로 견조한 흐름을 보였다.
벌크선 시장에서는 케이프사이즈와 파나막스 운임이 반등했다. 케이프사이즈는 북대서양 신규 화물 유입과 11월 말~12월 초 선적분을 둘러싼 선복 확보 경쟁으로 대서양 왕복항로 운임이 38.7% 상승했다. 반면 태평양 왕복항로는 공선 증가와 서호주발 선복 공급 부담으로 12.5% 하락해 수역별 격차가 확대됐다.
파나막스는 남미 곡물 선적과 북태평양 신규 성약이 운임을 뒷받침했다. 대서양 왕복항로는 12.3%, 태평양 왕복항로는 4.6% 올랐다. 브라질과 아르헨티나의 곡물 수출이 증가한 데다 호주발 용선도 활발하게 이뤄졌다. 반면 수프라막스는 인도네시아 석탄 수요 부진과 태평양 공선 증가로 약세를 나타냈다.
유조선 시장은 수요 둔화와 선복 증가로 하락세를 보였다. 초대형원유운반선(VLCC)은 중동과 대서양 시장에서 신규 화물 유입이 줄면서 주간 운임이 5% 안팎 하락했다. 수에즈막스는 서아프리카의 선복 공급이 늘고 신규 수요가 부진해 운임 지표가 지난달 16일 WS 901에서 이달 6일 WS 399로 급락했다. 아프라막스도 중동 지역의 용선 수요 약화로 약 5% 내렸다.
석유제품운반선 시장에서는 LR2가 중동 제품유 수출 회복 지연으로 하락 압력을 받았지만 아프리카·유럽향 수요와 지정학적 위험에 따른 선복 제한이 낙폭을 줄였다. MR은 한국발 제품유 수송과 호주향 장거리 수요가 운임을 지지했으나 주 후반 신규 화물 감소로 소폭 하락했다.
향후 해운시장은 컨테이너 항로의 선복 조정과 추가 운임 인상 성과, 벌크선의 남미 곡물·철광석 성약, 유조선의 중동 정세와 신규 화물 유입 여부에 따라 선종별 차별화가 이어질 전망이다.
/부산=정예진 기자(yejin0311@inews24.com)