[아이뉴스24 송대성 기자] 한화가 방산과 조선에서 확보한 일감은 앞으로 수년에 걸쳐 매출로 반영된다. 그사이 한화에어로스페이스는 미국 탄약 생산거점을 구축하고, 한화솔루션은 국내에서 차세대 태양전지 양산을 준비한다.
수주가 늘어도 납품 대금이 들어오는 시기와 공장·생산에 돈을 쓰는 시기는 다르다. 회계상 이익을 실제 현금으로 전환하면서 대규모 투자와 차입금 감축, 주주환원을 병행할 수 있느냐가 다음 과제로 떠올랐다.
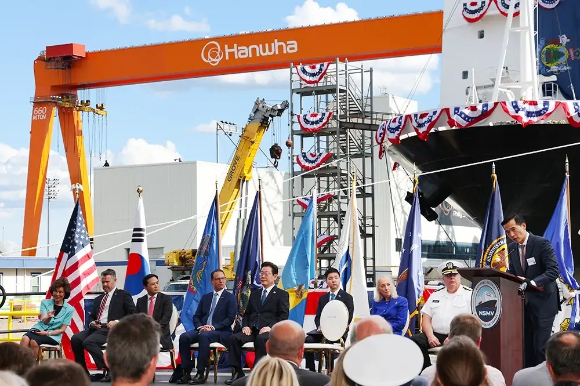
8일 승진 100일을 맞는 김동관 한화그룹 수석부회장의 성과를 가를 기준도 달라지고 있다. 방산·조선·에너지 사업을 키웠다는 평가를 넘어 각 계열사의 투자가 계획대로 집행되고 수익과 현금으로 돌아오는지를 입증해야 한다.
한화솔루션의 유상증자는 투자 우선순위를 보여준다. 당초 2조3976억원이었던 조달 규모가 최종 1조1713억원으로 줄었지만 태양광 시설자금 9077억원은 유지했다. 대신 채무상환 재원을 1조4899억원에서 2636억원으로 낮췄다.
차세대 제품의 양산 일정을 지키는 데 우선순위를 둔 것이다. 그만큼 차입금을 줄이는 데는 자산 매각과 영업활동에서 창출하는 현금이 중요해졌다.
한화에어로스페이스도 투자와 주주환원을 함께 추진한다. 회사는 2025~2028년 미래전략투자에 11조원을 투입하면서 주당 3500원 이상을 배당할 계획이다. 2029년 이후에도 투자를 이어가되 사업 성장에 맞춰 주주환원을 늘리겠다는 방침이다.
수주 늘어도 생산비 지출과 대금 회수엔 시차
한화에어로스페이스가 지난 9월 발표한 미국 아칸소주 탄약 생산거점 투자액은 7년간 22억달러다. 국방 인공지능(AI) 데이터센터와 우주발사체 사업에도 장기 투자가 예정돼 있다.
회사는 보유 현금과 영업활동에서 발생하는 자금을 우선 활용하되 국내외 차입도 검토할 수 있다고 밝혔다. 투자 규모가 현금 창출력을 웃돌면 차입 부담이 커질 수 있기 때문이다.
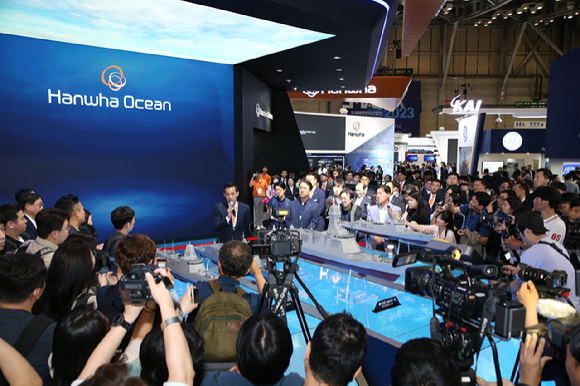
상반기 한화오션 등을 포함한 한화에어로스페이스의 연결 영업이익은 2조44억원이었지만 영업활동에서는 현금 3707억원이 순유출됐다. 유형·무형자산 취득액 약 8114억원을 합치면 관련 현금 유출은 1조원을 넘는다.
방산은 선수금과 납품대금이 들어오는 시기, 자재비와 생산비를 지급하는 시점이 계약마다 다르다. 한화에어로스페이스는 2027~2029년 지상방산 매출이 연평균 약 15% 성장할 것으로 보고 있다. 수주 물량을 제때 인도하면서 해외 생산시설까지 구축하려면 매출 증가에 맞춘 운영자금 확보가 필요하다.
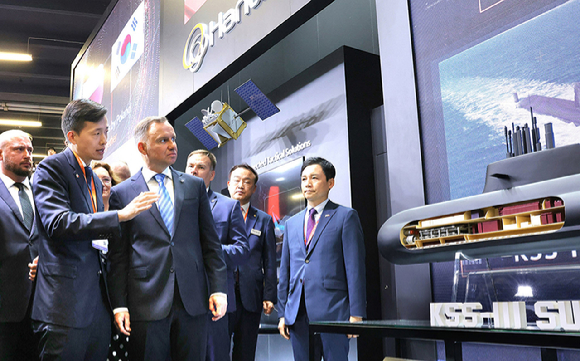
한화오션도 현금 감소로 순차입금이 늘었다. 현금과 단기금융상품은 6월 말 1조4717억원에서 9월 말 6690억원으로 줄었다. 같은 기간 총차입금을 2926억원 줄였지만 현금 감소 폭이 더 커 순차입금은 5조760억원으로 증가했다.
한화솔루션의 9월 말 순차입금은 11조2266억원이다. 회사는 연말까지 이를 10조원 안팎으로 낮추겠다는 목표를 유지하고 있다. 태양광 설비투자와 이자비용을 감당하면서 운전자금 개선과 자산 매각을 통해 현금을 확보해야 하는 상황이다.
미국에선 모듈 납품, 국내에선 탠덤 양산 준비
한화솔루션의 내년 미국 사업에서는 계약 물량을 얼마나 수익성 있게 생산하느냐가 관건이다. 지난 6월 셀 생산을 시작한 조지아주 카터스빌 공장은 미국산 부품 사용 요건을 충족하는 모듈의 2027년 공급 물량에 대해 판매계약을 마쳤다.
판로는 확보했지만 생산량 증가가 곧바로 이익으로 이어지는 것은 아니다. 셀·웨이퍼 생산을 안정시키고 가동률을 높여야 생산세액공제와 미국산 부품 프리미엄을 수익 개선으로 연결할 수 있다.
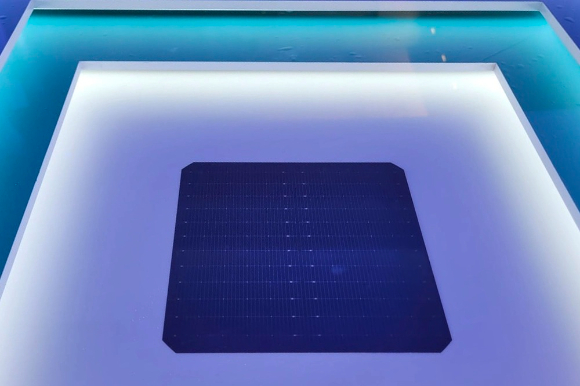
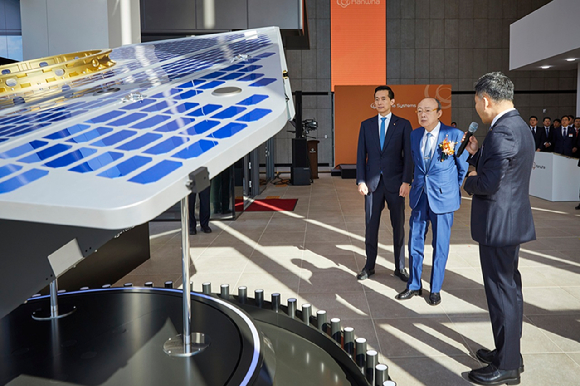
국내에서는 탠덤 태양전지 투자가 본격화한다. 유상증자 시설자금은 탠덤 파일럿라인과 양산라인, 기존 셀 생산라인의 고효율 탑콘(TOPCon) 전환에 투입된다. 탑콘 셀은 단기적으로 제품 효율을 높이는 동시에 탠덤 태양전지의 하부셀로 활용된다.
증권발행실적보고서상 목표는 2028년 11월 탠덤 셀, 2029년 초 탠덤 모듈 양산이다. 회사는 2029년에도 자체자금 1316억원을 추가로 투입해 생산 안정화와 잔여 설비 구축을 마칠 계획이다.
다만 파일럿라인에서 목표 수율과 장기 신뢰성을 확보하지 못하거나 고객사 인증이 늦어지면 양산과 투자금 회수 시점도 밀릴 수 있다. 공장을 완성하는 것보다 안정적인 생산과 판매를 통해 현금을 창출하는지가 중요해지는 이유다.
투자 결정과 집행 책임은 각 계열사 경영진과 이사회에 있다. ㈜한화는 지난달 권익환 독립이사를 이사회 의장으로 선임했고, 주요 상장사는 이해상충 우려가 있는 안건 등을 사전 검토할 특별위원회의 운영 근거도 마련하기로 했다.
증자에 참여한 주주에게 성과를 돌려주는 일도 남았다. 한화솔루션은 보통주 한 주당 최소 300원을 배당하고, 연결 당기순이익의 10%가 최소배당 총액을 웃돌면 추가 배당이나 자사주 매입·소각 등에 활용한다는 계획이다.
당장은 한화솔루션이 투자 일정을 지키면서 연말 순차입금 목표를 달성하는지가 첫 점검 대상이다. 이후에는 방산·조선 수주와 새 태양광 설비가 얼마의 현금을 벌어들이고 그 성과가 주주에게 얼마나 돌아갔는지가 김 수석부회장 체제의 성적표가 될 전망이다.
[김동관 수석부회장 100일]
①방산·조선·에너지 재정렬…성장과 안전 시험대
②美 함정 첫 수주…필리조선소 시험대
③사업은 나눴지만 지분은 연결…한화에너지의 향방
④수주 다음은 수익…김동관의 다음 승부는 '투자의 결실'
/송대성 기자(snowball@inews24.com)