은행의 역사는 과거에 머물지 않는다. 누가 자본을 댔고 어떤 은행들이 합쳐졌으며 누가 경영권을 쥐었는지에 따라 오늘날 금융회사의 모습도 달라졌다. 민족자본으로 출발해 일제강점기를 거친 은행이 있는가 하면 서민금융을 위해 설립되거나 인수합병으로 성장한 은행도 있다. 이번 기획 시리즈를 통해 KB국민·신한·하나·우리은행의 탄생과 성장 과정을 되짚는다. 과거의 자본과 인맥, 합병의 역사가 오늘날 지배구조와 인사, 경영 전략에 어떤 흔적을 남겼는지 추적한다. 영광과 그늘을 함께 살펴 한국 금융의 현재를 들여다본다. [편집자]
[아이뉴스24 도수화 기자] KB국민은행의 출발점은 거창한 금융자본이 아니었다. 서민들이 한 푼 두 푼 모아 목돈을 마련하던 무진회사와 내 집 마련의 꿈을 뒷받침하던 주택금융기관(주택금고)이었다. 오늘날 금융시장을 움직이는 거대 은행의 뿌리에는 서민들의 작은 돈과 정부의 정책자금이 있었다.
1963년 57개 본·지점, 직원 1312명 출발
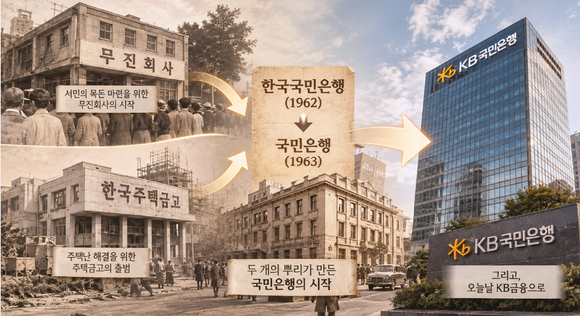
2일 금융권에 따르면 국민은행 역사의 한 줄기는 광복 직후 무진회사까지 거슬러 올라간다. 무진회사는 가입자가 일정 금액을 정기적으로 납입해 목돈을 마련하는 금융기관이었다. 그러나 필요한 시기에 자금을 이용하기 어렵고 금리가 높은 문제가 있었다. 1961년에는 정식 무진회사 외에 사설 무진업체 1500여개가 난립했고 잦은 파산으로 서민 피해도 발생했다.
국가기록원에 따르면 광복 이후 무진업자들이 설립한 대한무진금융과 1949년 조선상호은행의 무진금융부에서 분리된 상호무진이 1950년 합병하면서 한국무진이 탄생했다. 정부는 무진업계의 문제를 개선하고 서민금융을 제도화하기 위해 1961년 말 국민은행법을 제정했다. 이에 따라 1962년 2월 한국무진이 한국중앙무진을 흡수합병해 한국국민은행이 출범했고, 이후 고려무진도 인수했다.
한국국민은행은 무진회사들을 합병하는 과정에서 부실채권을 떠안았고 자본금 부족과 증자 어려움까지 겹치면서 경영 기반이 취약해졌다. 정부는 자본과 경영 기반을 강화하기 위해 1962년 12월 국민은행법을 새로 제정했다. 법에 따라 설립된 국민은행은 한국국민은행의 재산과 업무를 승계해 1963년 2월부터 서민금융을 담당하는 특수은행으로 영업을 시작했다.
국가기록원의 '국민은행 삼십년사'에 따르면 국민은행은 1963년 임직원 1312명, 전국 57개 본·지점으로 출발했다. 1992년 9월 말에는 임직원 1만5022명, 국내외 점포 418개를 보유한 은행으로 성장했다.
성장 과정에서 소유구조도 크게 바뀌었다. 1963년 법정자본금 5억원, 납입자본금 2억2500만원으로 출범할 당시 납입자본금은 모두 민간 출자금이었다. 그러나 이듬해 정부가 2억6000만원을 출자하면서 정부 지분율은 57.8%가 됐다. 1969년에는 정부가 빌려준 재정자금 13억8000만원이 자본금으로 전환되면서 65.6%로 높아졌고 1992년에는 72.6%에 달했다. 민간자본으로 출발한 국민은행에서 정부가 지배적인 주주로 자리 잡은 것이다.
주택난 해결 위해 탄생 주택금고 '주택은행' 성장
국민은행의 다른 뿌리는 1967년 설립된 한국주택금고다. 6·25전쟁으로 집이 대거 파손되고 도시화로 인구가 집중되면서 주택난이 심화됐다. 정부는 산업은행 등을 통해 주택건설자금을 공급했지만 재정 의존도가 높고 자금 규모도 부족해 별도의 주택금융 전담기관 설립에 나섰다.
한국주택금고는 정부 출연금 38억5000만원을 포함한 자본금 50억5000만원으로 출범했다. 장기 주택금융에 필요한 재원을 확보하기 위해 1969년에는 일반 수신업무가 가능한 한국주택은행으로 개편됐다. 주택은행 역시 정부가 주요 출자자로 참여한 정책금융기관이었다. 1993년 납입자본금 690억원 가운데 정부 출자금은 640억원에 달했다.
주택은행은 초기 주택채권 발행에 의존했으나 주택부금과 예수금이 늘면서 자금조달 기반을 넓혔다. 공공주택 건설뿐 아니라 주택부금 가입자와 민간 건설업자에 대한 지원도 확대했다. 1981년 국민주택기금의 수탁·관리 업무를 맡았고 1988년 정부의 주택 200만호 건설계획에서도 주택자금 공급을 담당했다.
국민은행이 서민과 소규모 기업에 대한 금융 지원에 중점을 뒀다면 주택은행은 주택 건설과 구입에 필요한 장기자금 공급을 맡았다. 두 은행 모두 서민 생활과 밀접한 금융 수요를 해결하기 위해 탄생했고, 정부 자본을 바탕으로 성장했다는 공통점이 있었다.
두 정책금융기관의 결합…정부 품 떠나 비상
국민은행과 주택은행은 각각 1995년, 1997년 관련 법 폐지를 거쳐 일반 상업은행으로 전환했다. 국책은행으로서 부여받았던 제도적 지위에서 벗어나 일반 은행과 같은 법률 체계 아래 경쟁하게 된 것이다.
외환위기 직후인 1998년 국민은행은 대동은행, 주택은행은 동남은행의 자산·부채를 각각 인수했다. 같은 해 12월 국민은행은 한국장기신용은행도 합병하며 몸집을 키웠다.
2001년 11월 국민은행과 주택은행이 합병하면서 서민금융과 주택금융이라는 두 뿌리가 하나로 합쳐졌다. 다만 통합 은행에 남아 있던 정부 지분이 즉시 사라진 것은 아니었다. 정부는 2003년 보유한 국민은행 주식 3062만3761주(9.1%)를 1조3297억원에 전량 매각했고 국민은행은 매각 물량의 89.5%를 자사주로 사들였다. 이로써 정부의 직접적인 지분 보유가 끝나면서 소유구조 측면에서도 완전 민영화가 이뤄졌다.

정부 지분 매각은 주주 구성에도 변화를 가져왔다. 당시 정부 지분 매각 이후 국민은행의 자사주 비중은 9.22%로 높아졌다. 하지만 자사주에는 의결권이 없어 경영권을 행사할 수 없었다. 외국계 기관투자가들이 주요 의결권 주주로 부상하면서 정부 중심이었던 소유구조가 민간 투자자 중심으로 바뀌었다.
이후 국민은행은 보유 자사주를 국내외 투자자에게 매각했고 2008년 KB금융지주 출범과 함께 완전자회사로 편입됐다. 은행과 비은행 계열사를 금융지주 아래에 두는 지배구조가 형성된 것이다. 현재 KB금융의 최대주주는 국민연금공단이다. 과거처럼 정부가 직접 은행 지분을 보유하며 경영을 통제하는 구조와는 달라졌다.
서민의 목돈 마련과 주택 문제를 해결하기 위해 탄생한 국민은행, 주택은행은 합병과 민영화를 거쳐 오늘날 'KB국민은행'으로 이어졌다.
국민은행의 총자산은 3분기 기준 627조원에 달한다. 출범 당시와 비교하기 어려울 만큼 규모와 사업 영역이 커졌지만 현재 KB 형성 과정에는 서민금융과 주택금융이라는 정책적 출발점, 정부 주도의 성장, 외환위기 이후 금융 구조조정의 역사가 함께 자리하고 있다.
/도수화 기자(dosh@inews24.com)