[아이뉴스24 성진우 기자] SK이노베이션을 바라보는 증권가 시선이 두 달 만에 달라졌다. SK아이이테크놀로지(SKIET) 흡수합병으로 주가 부담을 우려했던 증권가가 이달 들어 일제히 목표주가를 높여 잡았다. 배터리 사업의 본격적인 턴어라운드보다 액화석유가스(LNG) 등 비(非)배터리 사업의 이익 체력이 부각되면서다. 하락장 속 최근 주가도 상승 곡선을 그리고 있다.
15일 한국거래소에 따르면 SK이노베이션은 이날 오후 1시 55분 현재 전 거래일 대비 6500원(3.98%) 내린 15만6700원에 거래되고 있다. 현재 미국발 긴축 쇼크로 코스피가 7%대 급락하고 있는 점을 고려하면 하락폭이 제한적이다.
이달 코스피가 전날까지 12.1% 빠질 때 SK이노베이션은 오히려 16.9% 상승했다. 종가 기준 최근 3개월 상승률은 55.5%에 달한다.
증권가의 향후 주가 전망도 긍정적이다. 이달 SK이노베이션 리포트를 발간한 증권사 7곳은 일제히 목표가를 상향 조정했다. 전날 iM증권은 목표가 25만원을 제시하기도 했다. 에프앤가이드에 따르면 현재 목표가 컨센서스는 19만7000원으로 전날 종가 대비 상승 여력은 약 20.7% 수준으로 해석된다.
불과 두 달 전과 상반된 분위기다. SK이노베이션은 8월 말 적자 자회사인 SKIET 흡수합병을 발표했다. 당시 시장에서는 주주가치 희석 우려와 합병 실익에 대한 의문이 제기됐다. 발표 직후 목표가 동결 혹은 하향 리포트가 연속해서 나왔다. 당시 평균 목표가는 17만4750원으로 현 수준 대비 12.77% 낮았다.
"非배터리 기대감, 영업익 10조 달성 가능"
증권가는 비배터리 부문 실적 기여도에 주목한다. 특히 LNG 사업이 3분기 이익 개선을 뒷받침할 것으로 보고 있다. SK이노베이션은 배터리를 비롯해 석유화학·LNG·전력 등 종합 에너지 사업 포트폴리오를 구축하고 있다.
그동안 배터리 사업은 SK이노베이션 실적과 주가에 부담 요인으로 꼽혀왔다. 올 상반기 기준 배터리 사업의 매출 비중은 약 9% 수준이다. 연결 실적에 포함되는 비상장 배터리 자회사 SK온은 지난 2024년 1127억원의 적자를 냈다. 지난해에도 931억원 적자를 기록했다. 올해는 적자 추정치는 약 2700억원 규모다.
그러나 비배터리 사업 부문이 배터리 부진을 상쇄할 것이란 전망이 많다. SK이노베이션의 LNG 사업 부문은 자회사 SK E&S가 맡고 있다.
SK E&S는 지난 2012년 약 3500억원을 투자해 호주 바로사(Barossa) 가스전 지분 37.5%를 확보한 바 있다. 올 3분기부터 바로사 가스전의 천연가스 물량 공급이 시작됐다. 회사는 기존 설비를 통해 연 130만톤의 장기 물량을 확보한 상태다. 생산 단가를 낮출 수 있는 만큼 수익성 확대 기대감도 커졌다.
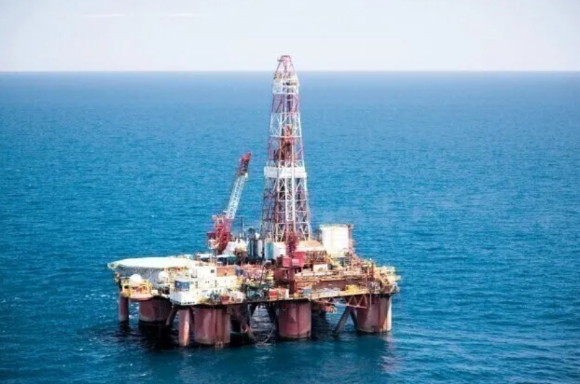
iM증권은 이를 반영해 SK E&S의 적정 사업 가치를 기존 9조8000억원에서 14조7000억원으로 높여 잡았다. 전유진 연구원은 "SK E&S 이익 체력이 여전히 매우 과소평가되고 있다"며 "현재 LNG 시장은 SK이노베이션의 통합 밸류체인 경쟁력이 좀 더 부각될 수 있는 국면"이라고 강조했다. 이어 "LNG 사업 구조의 근본적인 경쟁력과 여기서 창출되는 이익 체력 레벨업에 주목해야 한다"고 덧붙였다.
윤재성 하나증권 연구원도 "SK이노베이션은 시장에서 LNG를 직접 구매하는 경쟁사 대비 도입 단가가 낮아 급전 우선 순위에 위치하면서 가동률을 높게 유지할 수 있다"며 "호르무즈를 거치지 않는 LNG 조달 밸류체인을 갖추고 있다는 점도 최대 강점"이라고 짚었다.
정유 부문도 호실적이 예상된다. 중동 등 지정학적 리스크로 글로벌 정제설비 공급 차질이 이어지는 데 따라 정제마진 강세가 지속되고 있어서다. 정제마진이란 제품 가격에서 원유 투입 비용을 뺀 가격을 의미한다. 원유를 정제해 석유제품을 판매하는 정유업은 정제마진이 수익성을 좌우한다.
전 연구원은 "현재까지 미-이란 충돌로 타격을 입은 정제설비는 글로벌 용량의 10%에 달하고 그 빈자리를 채울 수 있는 곳도 마땅히 없는 상황"이라며 "정제마진 강세는 장기화 될 전망"이라고 분석했다.
이어 "SK이노베이션은 최대 규모의 원유 핸들링과 조달처 다변화로 상대적으로 안정적인 원유 조달이 가능하다"며 "당초 예상보다 더 격화·장기화되고 있는 지정학적 갈등 속 높아진 유가와 정제 마진 등을 감안하면 SK이노베이션은 올해 10조원의 영업익을 충분히 달성할 수 있을 것"이라고 덧붙였다.
/성진우 기자(politpeter@inews24.com)