[아이뉴스24 권서아 기자] 메모리 반도체 가격 상승 여파로 2030년까지 전 세계 저가 스마트폰 출하량이 약 40% 감소할 수 있다는 전망이 나왔다.
13일 시장조사업체 카운터포인트리서치에 따르면 200달러(약 28만원) 미만 스마트폰 출하량은 2025년부터 2030년까지 2억3000만대 이상 줄어들 것으로 예상된다. 반면 200달러 이상 스마트폰 출하량은 같은 기간 약 26% 증가할 전망이다.
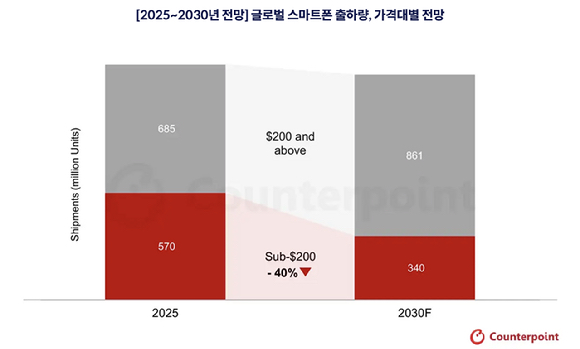
특히 프리미엄 스마트폰 시장은 연평균 7% 성장할 것으로 관측됐다. 카운터포인트리서치는 전체 스마트폰 시장이 2030년 약 12억대 규모로 회복하더라도 가격대별 출하량 구성은 크게 달라질 것으로 내다봤다.
저가 스마트폰 시장이 위축되는 주요 원인은 메모리 가격 상승이다. 보급형 제품은 판매가격에서 부품 원가가 차지하는 비중이 높다. 제조사가 가격 인상분을 제품에 반영하기 어려워 수익성에 부담이 커질 수밖에 없다는 설명이다.
최근 인공지능(AI) 서버용 메모리 수요가 급증하면서 반도체 업체들은 고대역폭 메모리(HBM)와 서버용 D램 생산을 확대하고 있다. 스마트폰용 메모리 가격도 상승하면서 완제품 제조사들의 부담이 커지고 있다.
카운터포인트리서치는 저가 스마트폰 공급 감소가 소비자들의 구매 방식에도 영향을 줄 것으로 분석했다. 일부 소비자는 스마트폰 교체 시기를 늦추거나 중고·리퍼비시(수리·재정비) 제품을 선택할 것으로 예상했다. 특히 저소득 국가에서는 스마트폰 보급 속도가 둔화할 가능성도 제기했다.
메모리 가격 상승은 삼성전자와 SK하이닉스의 수익성에도 서로 다른 영향을 미칠 전망이다.
삼성전자는 지난 8일 발표한 3분기 잠정실적에서 매출 195조원, 영업이익 107조4000억원을 기록했다. 국내 기업 최초로 분기 영업이익 100조원을 돌파했다. 메모리 가격 상승에 따른 반도체 사업의 실적 개선이 주효했다.
그러나 스마트폰 사업은 상황이 다르다. 메모리 가격 상승이 부품 원가를 끌어올리면서 수익성이 악화하고 있다.
메리츠증권은 삼성전자 반도체 사업을 담당하는 디바이스솔루션(DS)부문의 3분기 영업이익을 110조원으로 추정했다. 이 가운데 메모리 사업의 영업이익은 111조9000억원으로 예상했다.
반면 스마트폰과 네트워크 장비를 담당하는 모바일경험(MX)·네트워크 사업은 1조8000억원의 영업손실을 냈을 것으로 추정했다. 삼성전자 MX·네트워크 사업은 지난 2분기에도 7000억원의 영업손실을 기록했다. 증권가 예상대로라면 2개 분기 연속 적자를 낸 셈이다.
반면 메모리 사업에 집중하는 SK하이닉스는 스마트폰 제조에 따른 원가 부담이 없다. 메모리 판매가격 상승이 수익성 개선에 직접적인 영향을 미칠 수 있다.
카운터포인트리서치도 삼성전자가 메모리 사업과 모바일 사업을 동시에 운영하는 구조에 주목했다. 메모리 사업에서 발생한 이익의 일부가 모바일 사업의 원가 상승으로 상쇄될 수 있다는 분석이다.
이에 따라 삼성전자가 보급형 스마트폰 전략을 조정할 가능성도 제기된다.
카운터포인트리서치는 "삼성전자로서는 보급형 라인업 비중을 줄이거나, 메모리 탑재량을 낮춘 설계로 전환해 내부 상쇄 효과를 완화하는 선택지가 떠오를 수 있다"고 밝혔다.
/권서아 기자(seoahkwon@inews24.com)