[아이뉴스24 권서아 기자] 중국 디스플레이 업체들이 스마트폰에 이어 노트북·모니터 등 정보기술(IT)용 유기발광다이오드(OLED) 시장으로 진출하면서 국내 업체들도 생산 효율 개선에 나섰다.
삼성디스플레이는 8.6세대 OLED 신규 라인을 가동하고, LG디스플레이는 기존 설비를 활용하는 제조 기술 '플립(FLiPP)'으로 원가 절감을 추진하고 있다.
13일 시장조사업체 옴디아에 따르면 올해 글로벌 노트북·모니터 패널 출하량은 3억9789만대로 전년보다 0.4% 감소할 전망이다. 반면 이 가운데 OLED 출하량은 2395만대로 55.6% 증가할 것으로 예상됐다. 모니터용 OLED 역시 610만대로 79% 늘어날 전망이다.
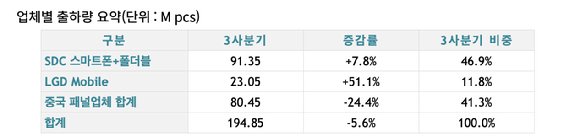
OLED 수요가 늘면서 중국 업체들도 스마트폰을 넘어 IT용 패널로 눈을 돌리고 있다. 이날 유비리서치에 따르면 2분기 스마트폰·폴더블폰용 OLED 출하량에서 중국 업체들이 한국을 앞섰지만 3분기에는 다시 역전됐다. 삼성디스플레이와 LG디스플레이의 합산 점유율이 58.7%로 중국 업체들(41.3%)을 웃돌았다.
아이폰용 OLED를 공급하는 중국 BOE는 노트북 시장에도 투자를 확대하고 있다. 지난 6월 쓰촨성 청두에서 8.6세대 OLED 양산·고객사 인도 행사를 열고 레노버 등에 14인치 노트북용 패널 공급을 발표했다. 630억위안(약 13조원)을 투자한 B16 라인은 월 3만2000장의 유리 원판을 처리하도록 설계됐다.
관건은 수율(정상품 비율)이다. 노트북용 패널은 면적이 넓어 균일한 품질을 유지하기 어렵다. 수율이 낮으면 판매 가능한 패널이 줄어 제조원가가 높아지는 만큼 양산 발표만으로 가격 경쟁력을 확보했다고 보기는 어렵다.
중국 비전옥스도 550억위안(약 11조원)을 들여 8.6세대 OLED 공장을 짓고 있다. TCL CSOT는 295억위안(약 6조원)을 투자해 잉크젯 프린팅 방식의 생산시설을 구축 중이다. 카운터포인트리서치는 2029년 중국의 전체 OLED 생산능력이 한국을 넘어설 것으로 내다봤다. 다만 이는 실제 출하량이 아닌 전체 생산능력 기준이다.
이에 맞서 삼성디스플레이는 지난 7월 충남 아산 A6 라인에서 8.6세대 IT용 OLED 양산을 시작했다. 8.6세대는 2290×2620밀리미터(㎜) 크기의 유리 원판을 사용해 기존 6세대보다 한 번에 더 많은 패널을 만들 수 있다. 삼성디스플레이는 14.3인치 기준 연간 1000만개 생산능력 확보를 목표로 한다.
다만 신규 설비 투자비는 감가상각 부담으로 돌아온다. 패널당 원가를 낮추려면 충분한 생산량과 수율을 확보해야 한다.
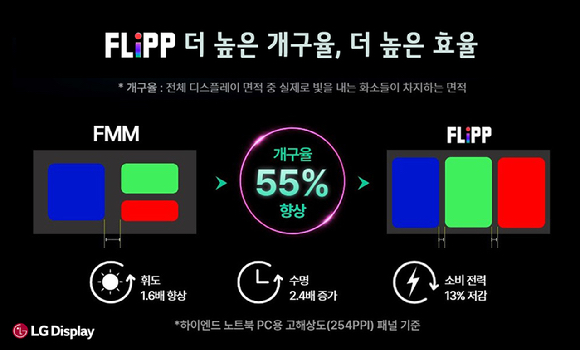
반면 LG디스플레이는 기존 생산 인프라를 활용하면서 공정을 바꾸는 방법을 택했다. 지난 8월 공개한 플립은 미세금속마스크(FMM) 대신 빛을 이용해 OLED 화소를 형성하는 기술이다. 금속 마스크가 처지는 문제 없이 대형 유리 원판을 그대로 활용할 수 있다.
LG디스플레이에 따르면 8세대 원판으로 23.5인치 패널을 생산한다고 가정할 때 면취 효율은 75%에서 93% 이상으로 높아지고 생산성도 약 24% 개선된다. 유기발광재료 이용 효율 역시 40%에서 74%로 상승한다.
LG디스플레이는 지난 8일 기술 세미나에서 FMM 제작·관리와 관련 불량에 한 모델당 연간 수백억원이 들 수 있다고 설명했다. 플립은 이 비용을 줄일 수 있지만 실제 원가 절감률과 양산 시점은 아직 공개되지 않았다. 우선 노트북·태블릿용 OLED에 적용할 계획이다.
업계에서는 중국 업체들이 막대한 자금을 앞세워 생산능력을 빠르게 확대하고 있지만 한국 업체들과의 양산 수율과 품질 격차를 단기간에 좁히기는 쉽지 않을 것으로 보고 있다.
결국 IT용 OLED 경쟁의 승패는 공장 규모만으로 결정되지 않는다. 생산능력을 실제 출하량으로 연결할 수 있는 수율과 제조원가, 고객사 확보 여부가 시장 주도권을 가를 전망이다.
/권서아 기자(seoahkwon@inews24.com)