[아이뉴스24 윤희성 기자] 미국 국채금리 급등에 3분기 개인 투자자들의 자금이 주식시장을 떠나 채권과 파킹형 상품으로 이동했다. 4분기 들어 물가 둔화와 미국 연방준비제도(Fed)의 추가 금리 인상 지연 기대가 커지면서 안전자산으로 피했던 자금이 증시로 돌아올지 주목된다. 증권가에서는 고금리 장기화가 시장의 '상수'가 된 만큼 향후 증시 방향은 금리 수준보다 주도주의 실적이 좌우할 것이라는 전망이 나온다.
서학개미 주식 매수 급감, 채권 수요 증가
2일 한국예탁결제원에 따르면 미국 주식시장에 투자하는 이른바 '서학개미'의 주식 순매수액은 7월 46억4200만달러에서 9월 10억100만달러로 급감했다. 반면 같은 기간 미국 채권 순매수액은 8억8900만달러에서 13억6300만달러로 늘었다. 해외주식 전체로 봐도 주식 매매 규모는 7월 506억달러에서 9월 339억달러로 줄었다.
자금 이동의 배경에는 미국 장기 국채금리 급등이 자리하고 있다. 30일(현지시간) 미국 10년물 국채금리는 장중 5.3%까지 오르며 약 2주 만에 5.0%에서 0.3%포인트(p) 상승했다. 30년물 금리도 29일 5.621%까지 오르는 등 고금리 흐름이 이어졌다.
채권은 금리가 높은 수준에서 매수할 경우 만기까지 이자수익을 확보할 수 있고 이후 금리가 하락하면 채권 가격 상승에 따른 차익도 기대할 수 있다. 연 5% 안팎의 수익률을 기대할 수 있는 미국 채권이 변동성이 커진 주식시장의 대안으로 부상한 것으로 풀이된다.
국내 '파킹형 ETF' 인기, 9월에만 1조 돌파 2건
국내 증시에 투자하는 개인 투자자들도 3분기 후반 들어 시장에서 이탈하는 모습을 보였다. 개인은 코스피에서 7월 5조3700억원, 8월 3조2400억원을 순매수했지만 9월에는 14조2000억원을 순매도했다. 3분기 전체로는 5조5900억원의 순매도를 기록했다. 외국인 역시 3분기 내내 매도 우위를 이어갔다. 월간 순매도 규모는 7월 9조8900억원에서 9월 21조5200억원으로 2배 이상 확대됐다.
국내 투자자들은 파킹형 상품으로 자금을 옮겼다. 파킹형 상장지수펀드(ETF)는 단기금리를 수익으로 쌓으면서 필요할 때 비교적 쉽게 현금화할 수 있어 투자처를 정하지 못한 대기자금을 잠시 운용하는 수단으로 활용된다.
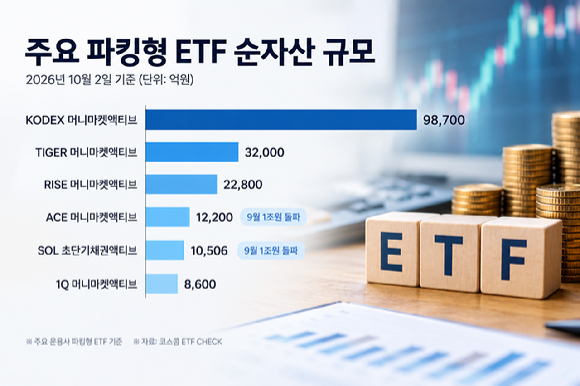
코스콤 ETF CHECK에 따르면 이날 기준 주요 운용사의 파킹형 ETF 상당수가 순자산 1조원을 넘어섰다. 삼성자산운용의 KODEX 머니마켓액티브가 약 9조8700억원으로 가장 컸고, 미래에셋자산운용 TIGER 머니마켓액티브 3조2000억원, KB자산운용 RISE 머니마켓액티브 2조2800억원, 한국투자신탁운용 ACE 머니마켓액티브 1조2200억원, 신한자산운용 SOL 초단기채권액티브 1조506억원 등이 뒤를 이었다.
특히 ACE 머니마켓액티브와 SOL 초단기채권액티브는 9월에 들어 순자산 1조원을 넘어섰다. 하나자산운용의 1Q 머니마켓액티브도 8600억원 수준이다.
금리 아닌 주도주 3분기 실적에 달린 증시 향방
4분기 들어서는 금리 부담을 덜어줄 신호들이 나오고 있다. 8월 미국 개인소비지출(PCE) 물가는 3.4%로 예상치(3.7%)를 밑돌았고 골드만삭스는 연준의 추가 금리 인상 시점이 12월로 늦춰질 것으로 내다봤다.
증권가에서는 이달 남은 이벤트에 따라 증시 변동성이 커질 수 있지만 금리 상승 속도는 억제될 수 있다고 봤다. 한지영 키움증권 연구원은 "고금리 장기화는 이제 시장의 베이스 시나리오가 된 만큼 금리 레벨보다는 상승 속도가 중요해진 상황"이라며 "금리 급등으로 인한 증시 추세 훼손 가능성은 낮게 가져갈 필요가 있다"고 분석했다.
이날 밤 발표되는 미국 9월 고용지표가 첫 분수령이다. 9월 신규 고용 컨센서스는 10만건으로 8월(16만2000건)보다 둔화할 것으로 예상된다. 고용시장이 식을 경우 연준의 추가 금리 인상 부담이 줄어들면서 금리 상승세를 누그러뜨릴 수 있다.
한 연구원은 "최근 10년물 금리 상승에는 국채 및 회사채 공급 증가에 따른 기간 프리미엄, 채권시장의 기술적인 매도세 등 여타 요인들이 중첩돼 있어 9월 고용이 둔화하더라도 금리가 빠르게 낮아지지 않을 가능성이 있다"면서도 "(9월 고용이) 금리의 상승 속도를 억제할 수 있는 지표라는 점에서 주식시장은 지난 1~2주보다 금리 부담을 덜 수 있다"고 설명했다.
금리가 증시의 변수가 되지 않을 경우 시장의 방향은 기업 실적이 가를 전망이다. 한 연구원은 반도체와 하이퍼스케일러 등 주요 주도주의 3분기 실적을 통해 이익 가시성이 다시 확인될 것으로 내다봤다.
정정영 한국투자증권 연구원도 "미국 10년물 국채금리가 9월에 더 높은 수준으로 올랐음에도 불구하고 시장 충격은 제한적이었다"며 "시장을 떠나기보다 ‘AI가 이끄는 뉴노멀’에 적응하며 다음 주도주를 찾는 시도를 지속하고 있다"고 분석했다. 이어 "그간 높은 확률로 반복돼 온 '중간선거 해 3분기 약세, 4분기 강세' 패턴에 대한 학습효과가 반영되기 좋은 시점"이라고 전망했다.
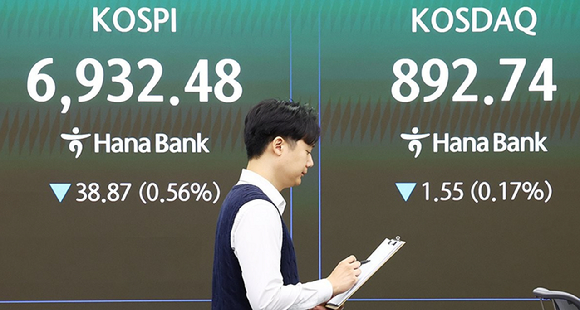
10월 들어 코스피는 삼성전자와 SK하이닉스 등 반도체 대형주 강세에 힘입어 7000선을 다시 눈앞에 두고 있다. 외국인도 9월 말까지 이어진 대규모 순매도에서 벗어나 이달 1일 2428억원을 순매수하며 매수세로 전환했다.
/윤희성 기자(heehs@inews24.com)